Güzelbahçe Belediyesi’nde Milyonluk Fark ve Personel Alarmı
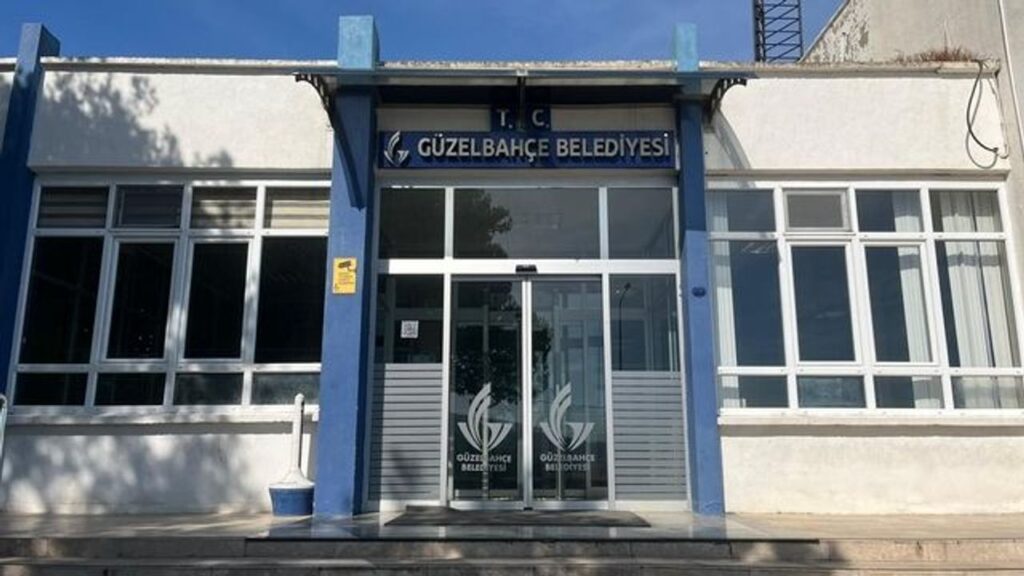
Türkiye’deki kamu yönetiminde şeffaflık ve hesap verebilirlik, Sayıştay denetim raporlarıyla kritik bir önem taşımaktadır. Son olarak Güzelbahçe Belediyesi’ne yönelik yayımlanan Sayıştay raporu, belediyenin mali tablolarından personel yönetimine, şirket işlemlerinden taşınmaz tahsislerine kadar birçok alanda dikkat çekici bulguları ortaya koydu. Bu tespitler, kamu kaynaklarının etkin kullanımı ve mevzuata uygunluk açısından önemli soruları beraberinde getiriyor.
Şirket Sermayesinde Ciddi Uyumsuzluk
Denetim raporunun en çarpıcı bulgularından biri, Güzelbahçe Belediyesi’nin tam mülkiyetinde bulunan iki şirketin sermaye kayıtlarındaki büyük uyumsuzluk oldu. Sayıştay’a göre, bu şirketlerin kendi muhasebe kayıtlarında yer alan toplam sermaye ve enflasyon düzeltmesi kaynaklı olumlu fark, 79 milyon 352 bin 844 TL olarak hesaplandı. Ancak, belediyenin kendi bilançosunda, bu şirketlere yatırılan sermayeler hesabında sadece 300 bin TL’lik bir kayıt bulunduğu tespit edildi. Bu durum, belediye bilançosundaki tutarın şirketlerin gerçek öz kaynaklarıyla örtüşmediğini, enflasyon düzeltmelerinin belediye hesaplarına yansıtılmadığını ve nominal sermaye tutarlarının dahi kayıtlara tam olarak alınmadığını ortaya koyuyor.
Personel Giderleri Sınırı Aştı, Kıdem Tazminatları Eksik
Raporda personel yönetimine ilişkin de önemli tespitler yer aldı. Belediyenin personel giderlerinin, ilgili mevzuatta belirlenen yasal sınırları aştığı belirtildi. Bu durum, kamu personel alımı ve istihdam politikalarının sürdürülebilirliği açısından endişe verici bir tablo çiziyor. Ayrıca, denetimler sırasında kıdem tazminatı karşılıklarının düzenli olarak ayrılmadığı bulgusu da dikkat çekti. İşçilik haklarının korunması ve mali disiplin açısından bu tür eksiklikler, gelecekte belediye bütçesi üzerinde potansiyel yükler oluşturabilir.
Usulsüz Tahsisler ve İhale Uygulamaları
Sayıştay raporu, belediyenin taşınmaz işlemlerinde de bazı usulsüzlüklere işaret etti. Denetimde, derneklere yapılan taşınmaz tahsisleri ve uzun süreli kiralamaların mevzuata uygunluğu sorgulandı. Ayrıca, kamu ihaleleriyle ilgili uygulamalarda da denetçilerin dikkatini çeken bulgular olduğu kaydedildi. Bu tür tespitler, kamu kaynaklarının şeffaf ve adil bir şekilde yönetilmesi gerekliliğini bir kez daha gündeme getiriyor.
Sonuç
Güzelbahçe Belediyesi’ne ilişkin Sayıştay raporunda yer alan bu tespitler, kamu yönetiminde mali disiplin, şeffaflık ve mevzuata uygunluğun ne kadar hayati olduğunu gözler önüne seriyor. Şirket sermayesindeki milyonluk farktan personel giderlerindeki sınıraşımına, taşınmaz tahsislerindeki usulsüzlüklerden kıdem tazminatı karşılıklarındaki eksikliklere kadar birçok başlık, belediyenin mali ve idari süreçlerinin daha yakından incelenmesi gerektiğini gösteriyor. Bu rapor, kamu kaynaklarının doğru ve etkin kullanımı adına ilgili kurumlar için önemli bir yol haritası sunmaktadır.